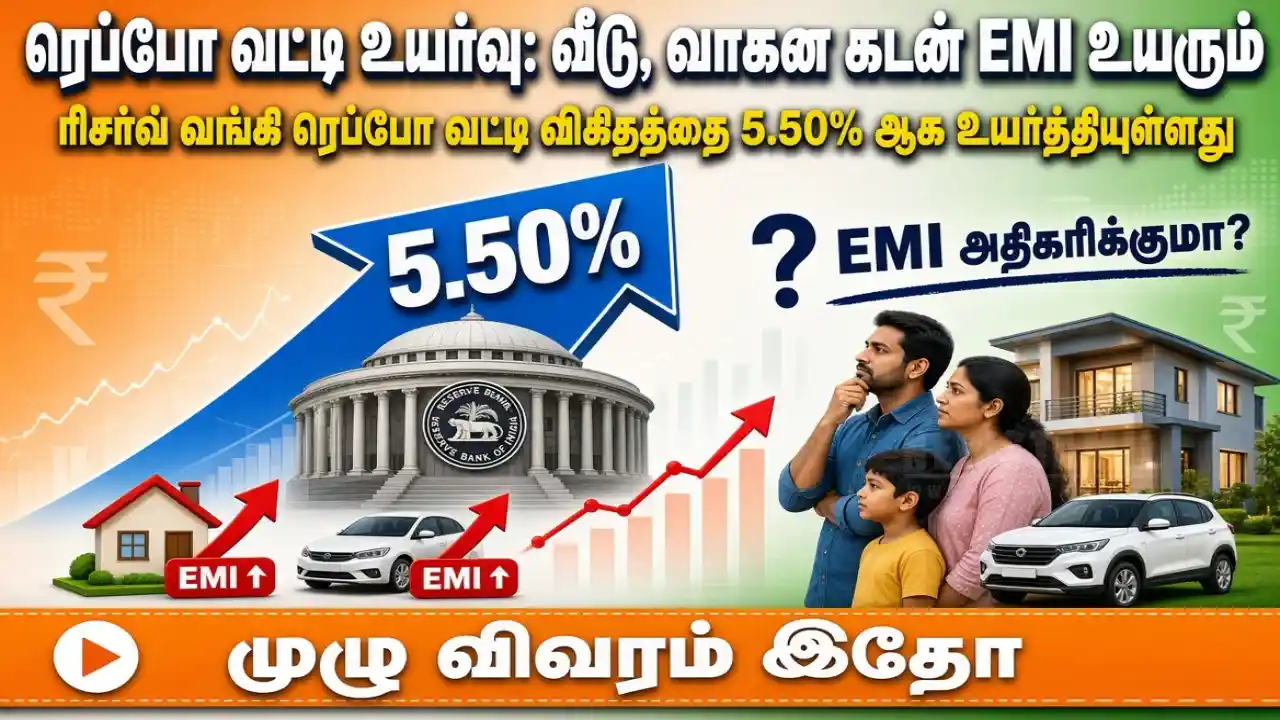
ரெப்போ வட்டி விகிதம் தொடர்பாக ரிசர்வ் வங்கி இன்று முக்கிய அறிவிப்பை வெளியிட்டுள்ளது. ரிசர்வ் வங்கி ஆளுநர் சஞ்சய் மல்ஹோத்ரா தலைமையிலான நாணயக் கொள்கைக் குழு, ரெப்போ வட்டி விகிதத்தை 25 அடிப்படைப் புள்ளிகள் உயர்த்தி 5.50 சதவீதமாக நிர்ணயித்துள்ளது. இதனால் வங்கிக் கடன்களின் வட்டி விகிதம் உயருமா என்ற கேள்வி எழுந்துள்ளது.
கிட்டத்தட்ட நான்கு ஆண்டுகளுக்குப் பிறகு ரிசர்வ் வங்கி மேற்கொண்டுள்ள முதல் ரெப்போ வட்டி உயர்வு இதுவாகும். முன்னதாக 2023 பிப்ரவரி மாதத்துக்குப் பிறகு ரெப்போ விகிதத்தில் உயர்வு செய்யப்படவில்லை.
ரெப்போ வட்டி விகிதம் உயர்வு – என்ன அறிவித்தது ரிசர்வ் வங்கி?
அக்டோபர் 5 முதல் 7ஆம் தேதி வரை நடைபெற்ற நாணயக் கொள்கைக் குழு கூட்டத்தில் இந்த முடிவு எடுக்கப்பட்டது. 25 அடிப்படைப் புள்ளிகள் உயர்வுக்குப் பிறகு ரெப்போ வட்டி விகிதம் 5.25 சதவீதத்தில் இருந்து 5.50 சதவீதமாக உயர்ந்துள்ளது.
இதனுடன், ரிசர்வ் வங்கியின் கொள்கை நிலைப்பாடும் “நடுநிலை” நிலையில் இருந்து “calibrated tightening” எனப்படும் அளவான இறுக்கம் என்ற நிலைக்கு மாற்றப்பட்டுள்ளது. பணவீக்க அபாயங்களை கட்டுப்படுத்துவதில் ரிசர்வ் வங்கி கூடுதல் கவனம் செலுத்துகிறது என்பதற்கான முக்கிய சமிக்ஞையாக இது பார்க்கப்படுகிறது.
ரெப்போ வட்டி உயர்வுக்கு காரணம் என்ன?
உலகளவில் அதிகரித்து வரும் பணவீக்க அழுத்தம், எரிசக்தி மற்றும் உணவுப் பொருட்களின் விலை உயர்வு, புவிசார் அரசியல் பதற்றங்கள் உள்ளிட்ட காரணிகள் பொருளாதார சூழலை சவாலானதாக மாற்றியுள்ளன.
குறிப்பாக மேற்கு ஆசியாவில் நிலவும் மோதல்கள் காரணமாக கச்சா எண்ணெய் விலையில் ஏற்பட்டுள்ள அழுத்தமும் ரிசர்வ் வங்கியின் கவனத்தில் உள்ளது. உயர்ந்த எண்ணெய் விலை இந்தியாவின் பணவீக்கம் மற்றும் இறக்குமதி செலவுகளில் தாக்கத்தை ஏற்படுத்தக்கூடும்.
இதற்கிடையே, இந்தியப் பொருளாதார வளர்ச்சி வலுவாக இருப்பதாக ரிசர்வ் வங்கி மதிப்பிட்டுள்ளது. நடப்பு நிதியாண்டுக்கான GDP வளர்ச்சி கணிப்பை 7.1 சதவீதமாக உயர்த்தியுள்ளதாக தகவல்கள் தெரிவிக்கின்றன.
வீட்டு கடன் EMI அதிகரிக்குமா?
ரெப்போ வட்டி விகிதம் உயர்ந்துள்ள நிலையில், வீட்டு கடன், வாகன கடன் உள்ளிட்ட கடன்களின் வட்டி விகிதம் அதிகரிக்கும் வாய்ப்பு உள்ளது.
ரெப்போ விகிதம் என்பது வங்கிகளுக்கு ரிசர்வ் வங்கி வழங்கும் குறுகிய கால நிதிக்கான முக்கிய கொள்கை விகிதமாகும். இது உயரும்போது, குறிப்பிட்ட வகை கடன்களின் வட்டி விகிதங்களை வங்கிகள் மாற்றுவதற்கான வாய்ப்பு ஏற்படுகிறது.
குறிப்பாக ரெப்போ விகிதத்துடன் தொடர்புடைய மிதக்கும் வட்டி விகிதத்தில் (floating rate) கடன் பெற்றுள்ளவர்களுக்கு தாக்கம் ஏற்படலாம். EMI அதிகரிக்கலாம் அல்லது கடன் செலுத்த வேண்டிய காலம் நீளலாம். இருப்பினும், ஒவ்வொரு வங்கியும் தனது கடன் வட்டி முறைக்கு ஏற்ப மாற்றத்தை வெவ்வேறு விதமாக செயல்படுத்தலாம்.
வாகன கடன் வாங்கியவர்களுக்கு என்ன தாக்கம்?
வாகனக் கடன்களிலும் வட்டி விகித மாற்றத்தின் தாக்கம் இருக்கலாம். குறிப்பாக புதியதாக வாகனக் கடன் வாங்க திட்டமிடுபவர்கள், வங்கிகள் மற்றும் நிதி நிறுவனங்கள் அறிவிக்கும் புதிய வட்டி விகிதங்களை கவனிக்க வேண்டிய சூழல் உருவாகியுள்ளது.
ஏற்கனவே கடன் பெற்றிருப்பவர்களுக்கு தாக்கம் ஏற்படுமா என்பது அவர்கள் பெற்றுள்ள கடனின் வட்டி வகை, கடன் வழங்குநரின் விதிமுறைகள் மற்றும் ரெப்போ விகிதத்துடன் அந்தக் கடன் எவ்வாறு இணைக்கப்பட்டுள்ளது என்பதைக் கருத்தில் கொண்டே தீர்மானிக்கப்படும்.
உடனடியாக மேலும் வட்டி உயருமா?
ரெப்போ வட்டி விகிதம் உயர்த்தப்பட்டுள்ள நிலையில், அடுத்த கூட்டத்திலேயே மீண்டும் வட்டி உயர்த்தப்படும் என்று ரிசர்வ் வங்கி உறுதி செய்யவில்லை.
அதேநேரத்தில், பணவீக்கம் மற்றும் உலகளாவிய பொருளாதார சூழலை தொடர்ந்து கண்காணித்து, தேவையான நடவடிக்கைகளை எடுக்கத் தயாராக இருப்பதாக ரிசர்வ் வங்கி தெரிவித்துள்ளது. இதனால் அடுத்தடுத்த Repo Rate முடிவுகள் பணவீக்கம், வளர்ச்சி மற்றும் உலகளாவிய சந்தை நிலவரத்தைப் பொறுத்தே அமையும்.
பொதுமக்களுக்கு முக்கியமானது என்ன?
ரெப்போ வட்டி விகிதம் உயர்ந்திருப்பது, கடன் வாங்கியுள்ளவர்களுக்கும் புதிதாக கடன் பெறுபவர்களுக்கும் முக்கியமான மாற்றமாகும். குறிப்பாக நீண்டகால வீட்டு கடனில் சிறிய அளவிலான வட்டி மாற்றம்கூட மொத்தமாக செலுத்த வேண்டிய தொகையில் தாக்கத்தை ஏற்படுத்தலாம்.
எனவே, கடன் பெற்றவர்கள் தங்கள் வங்கியின் புதிய வட்டி விகிதம், EMI மாற்றம் மற்றும் கடன் கால அளவு தொடர்பான தகவல்களை கவனிக்க வேண்டியது அவசியம்.
பணவீக்க அழுத்தத்தை எதிர்கொள்ளும் வகையில் ரிசர்வ் வங்கி எடுத்துள்ள இந்த ரெப்போ வட்டி விகிதம் உயர்வு, இந்திய நிதிச் சந்தையில் முக்கிய மாற்றமாக பார்க்கப்படுகிறது. ஒருபுறம் பொருளாதார வளர்ச்சி வலுவாக இருந்தாலும், மறுபுறம் பணவீக்கம் மற்றும் உலகளாவிய காரணிகள் ரிசர்வ் வங்கிக்கு சவாலாக உள்ளன.
இதன் நேரடி தாக்கம் வங்கிகளின் கடன் வட்டி விகிதங்களில் எந்த அளவுக்கு இருக்கும் என்பது வரும் நாட்களில் தெரியவரும். குறிப்பாக வீட்டு கடன் மற்றும் வாகன கடன் EMI மீது ஏற்படும் தாக்கத்தை கடன் பெற்றவர்கள் உன்னிப்பாக கவனிக்க வேண்டியுள்ளது.